Követelés vagy aktív időbeli elhatárolás?
A bevétel gazdaságilag már az adott évhez kapcsolódik, de a számlázás később történik. Ilyenkor sem automatikus az aktív időbeli elhatárolás.


A bevétel gazdaságilag már az adott évhez kapcsolódik, de a számlázás később történik. Ilyenkor sem automatikus az aktív időbeli elhatárolás.
A költség már az adott évet terheli, de a számla még nem érkezett meg. Ettől még nem biztos, hogy passzív időbeli elhatárolást kell könyvelni.
Sok ügyvezető azt hiszi, hogy amíg nem vesz fel jövedelmet a cégéből, addig járulékfizetési kötelezettsége sincs, ez azonban a legtöbb esetben téves feltételezés.
2026. szeptember 1-jétől a kézi és a számítógépes nyugtát kibocsátó vállalkozásoknak külön adatot kell szolgáltatniuk a NAV részére, ezért érdemes időben felkészülni rá.
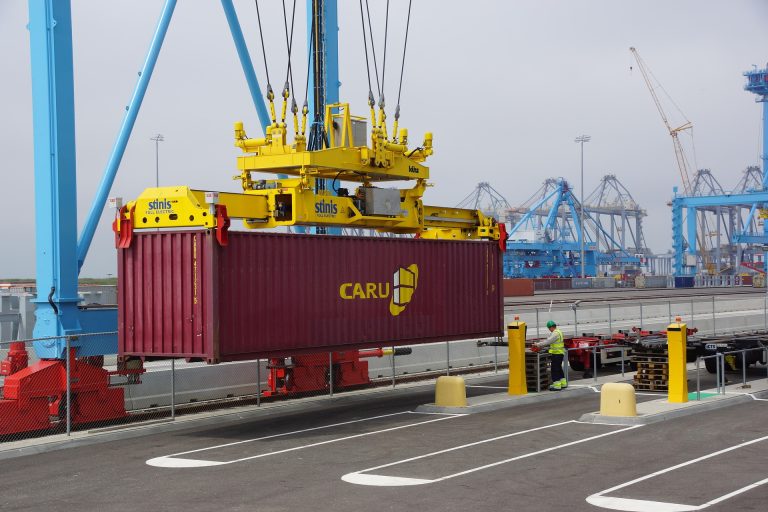
A nemzetközi árukereskedelemben egy rövid, hárombetűs kód dönti el, mikor kerül át a felelősség az eladóról a vevőre, ezt hívjuk Incoterms paritásnak.
Az áfabevallás M lapja arról ad képet a NAV-nak, mekkora összegű áfát helyeztek ténylegesen levonásba a vállalkozások a befogadott számlák alapján. Egy tavalyi törvénymódosítás 2026. július 1-jétől jóval részletesebb adatközlést írt volna elő, a nyár folyamán azonban fordulat történt az ügyben.